
Απάτη-μαμούθ: Ξέπλεναν μαύρα χρήματα μέσω λογαριασμών σε παρόχους ηλεκτρισμού και άλλες εταιρείες
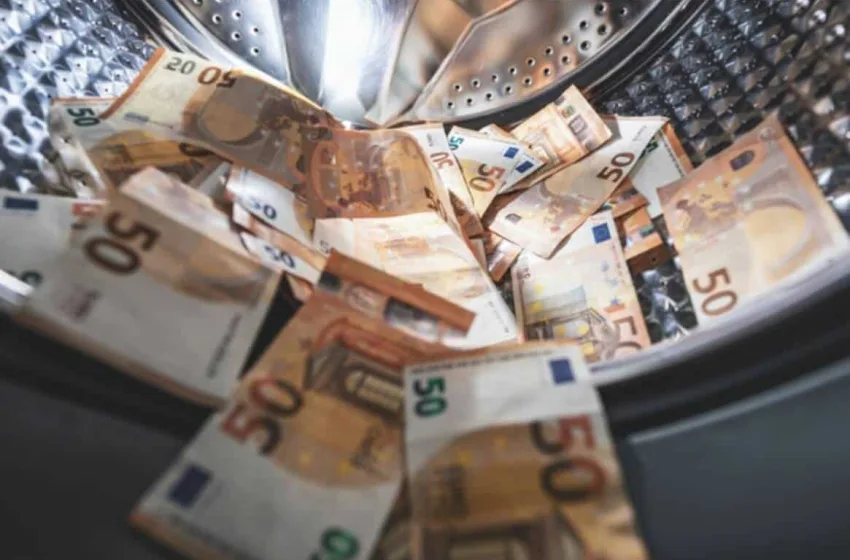
✨Η Αρχή Καταπολέμησης της Νομιμοποίησης Εσόδων αποκάλυψε μεθοδική νομιμοποίηση εσόδων μέσω αχρεωστήτως καταβληθέντων σε εταιρείες κοινής ωφέλειας στην Ελλάδα.
✨Δράστες χρησιμοποιούσαν υπερπληρωμές λογαριασμών για να δημιουργήσουν μεγάλα πιστωτικά υπόλοιπα, ζητώντας στη συνέχεια επιστροφές σε διαφορετικούς τραπεζικούς λογαριασμούς.
✨Τα ποσά δεν δικαιολογούνταν από οικονομικά προφίλ και προέρχονταν από απάτες, ενώ οι επιστροφές γίνονταν μέσω νόμιμων εταιρειών κοινής ωφέλειας, αποκτώντας νομιμοφάνεια.
✨Η Αρχή τονίζει την ανάγκη συντονισμού και αυστηρότερων ελέγχων από χρηματοπιστωτικά ιδρύματα για την αποτροπή και ανίχνευση τέτοιων παράνομων συναλλαγών.
Μια πρωτόγνωρη και εξαιρετικά οργανωμένη μεθοδολογία νομιμοποίησης εσόδων από εγκληματικές δραστηριότητες έφερε στο φως η Αρχή Καταπολέμησης της Νομιμοποίησης Εσόδων από Εγκληματικές Δραστηριότητες, υπό τον επικεφαλής της, επίτιμο αντεισαγγελέα του Αρείου Πάγου Χαράλαμπο Βουρλιώτη.
Σύμφωνα με τα ευρήματα της έρευνας, φυσικά πρόσωπα με διαμονή στην Ελλάδα εκμεταλλεύονταν καταχρηστικά εταιρείες κοινής ωφέλειας (όπως η ΔΕΗ, η ΕΥΔΑΠ κ.ά.), μετατρέποντάς τες εν αγνοία τους σε «ενδιάμεσες οντότητες» για να παρακάμψουν τα τραπεζικά φίλτρα ελέγχου.
Το κόλπο των «αχρεωστήτως καταβληθέντων» και του refund
Καθώς το τραπεζικό σύστημα εφαρμόζει αυστηρούς μηχανισμούς ελέγχου προέλευσης σε μεγάλες καταθέσεις μετρητών, οι δράστες εφάρμοζαν ένα συγκεκριμένο σχέδιο για να προσδώσουν νομιμοφάνεια στα ποσά:
- Υπερπληρωμή λογαριασμών: Κατέθεταν στις εταιρείες κοινής ωφέλειας ασυνήθιστα υψηλά ποσά για την εξόφληση τρεχόντων λογαριασμών (ρεύματος, νερού κ.λπ.), πολλαπλάσια των πραγματικών οφειλών.
- Αίτημα επιστροφής εκ παραδρομής: Αμέσως μετά, επικαλούνταν λάθος κατά την πληρωμή και ζητούσαν την επιστροφή της χρηματικής διαφοράς ως «αχρεωστήτως καταβληθέντα ποσά».
- Νόμιμη πίστωση στους λογαριασμούς: Οι επιχειρήσεις κοινής ωφέλειας, αγνοώντας την παράνομη προέλευση των κεφαλαίων, προχωρούσαν στην επιστροφή των χρημάτων (refund) μέσω τραπεζικών εμβασμάτων σε λογαριασμούς ιδιωτών στην Ελλάδα ή ακόμη και στο εξωτερικό.
- Νομιμοποίηση: Επειδή ο εντολέας της πίστωσης ήταν μια αναγνωρισμένη εταιρεία κοινής ωφέλειας, τα ποσά εισέρχονταν στο τραπεζικό σύστημα χωρίς να κινούν υποψίες, αποκτώντας πλήρη νομιμοφάνεια και ενσωματώνονταν στην πραγματική οικονομία.
Προέλευση από απάτες και ανάγκη λήψης μέτρων
Από τον έλεγχο προέκυψε ότι τα ποσά αυτά δεν δικαιολογούνταν σε καμία περίπτωση από το φορολογικό ή οικονομικό προφίλ των εμπλεκόμενων προσώπων, ενώ σε ορισμένες περιπτώσεις διαπιστώθηκε ότι προέρχονταν από απάτες που διαπράχθηκαν μέσω του τραπεζικού συστήματος.
Η Αρχή υπογραμμίζει ότι η συγκεκριμένη πρακτική καταγράφει αυξανόμενη συχνότητα και επισημαίνει την ανάγκη συντονισμού και συστηματικής ανάλυσης από όλους τους αρμόδιους φορείς και τα χρηματοπιστωτικά ιδρύματα, προκειμένου να θωρακιστούν οι μηχανισμοί ανίχνευσης και να τεθούν άμεσα μέτρα αποτροπής ανάλογων συναλλαγών.
Η μεθοδολογία που ακολουθούσαν
Βήμα βήμα η νομιμοποίηση του μαύρου χρήματος, σύμφωνα με την Αρχή, γινόταν ως εξής:
– Φυσικά πρόσωπα που παρουσιάζονται να κατοικούν στη χώρα μας συνάπτουν συμβάσεις με εταιρείες που παρέχουν υπηρεσίες κοινής ωφέλειας, βάσει δικαιωμάτων επί ακινήτων (μίσθωση/ιδιοκτησία). Σε πολλές περιπτώσεις, τα ίδια πρόσωπα συμβάλλονται ταυτόχρονα με πολλές εταιρείες, για την παροχή υπηρεσιών σε πολλά διαφορετικά ακίνητα.
– Οι συμβαλλόμενοι πελάτες (δράστες τέλεσης ξεπλύματος βρώμικου χρήματος) πραγματοποιούν πληρωμές αδικαιολόγητου ύψους προς τις συμβληθείσες εταιρείες, καθώς αυτές οι πληρωμές χαρακτηρίζονται από επανάληψη και αναντιστοιχία με τις τυχόν υπάρχουσες οφειλές ή την προηγηθείσα κατανάλωση. Τα ποσά μεταφέρονται από κάρτες και χρηματοοικονομικά μέσα/προϊόντα, τα οποία, σε μεγάλο μέρος των περιπτώσεων που αναλύθηκαν, τηρούνται σε ιδρύματα που εδρεύουν εκτός της ελληνικής επικράτειας.
– Με αυτόν τον τρόπο δημιουργούνται μεγάλα πιστωτικά υπόλοιπα στους λογαριασμούς των πελατών (τηρούμενων στις εταιρείες – παρόχους).
– Τα πιστωτικά υπόλοιπα, κατόπιν αιτήματος του συμβαλλόμενου προσώπου (πελάτη), μεταφέρονται σε τραπεζικούς λογαριασμούς με σκοπό την ενσωμάτωσή τους στη νόμιμη οικονομία.
– Οι λογαριασμοί αυτοί τηρούνται κυρίως σε ιδρύματα που εδρεύουν στην Ελληνική επικράτεια, ενώ στην πλειονότητά τους είναι διαφορετικοί από αυτούς που πίστωσαν αρχικά τα κεφάλαια στους λογαριασμούς πελατών που τηρούνται στις εταιρείες παροχής υπηρεσιών κοινής ωφέλειας. Σε αρκετές περιπτώσεις, οι ίδιοι αποδέκτες λογαριασμοί, έλαβαν επιστροφές από πολλούς διαφορετικούς παρόχους.
Πώς «καρφώθηκαν»
Οι ελεγχόμενοι από την Αρχή, κάνοντας αρκετά έντονη την χρήση των λανθασμένων χρηματικών καταθέσεων προς εξόφληση δήθεν λογαριασμών, αποκαλύφθηκαν από δέκα ενδείξεις, που είναι:
1. Πληρωμές προς παρόχους χωρίς ύπαρξη αντίστοιχης οφειλής,
2. Ασυνήθιστα υψηλά ποσά ανά πληρωμή σε σχέση με την οφειλή ή την κατανάλωση/χρήση των παρεχόμενων υπηρεσιών,
3. Ιδιαίτερα αυξημένη συχνότητα πληρωμών οι οποίες δεν ακολουθούν/συμβαδίζουν με τις καθορισμένες προθεσμίες/διορίες αλλά προσομοιάζουν με καταθέσεις,
4. Ο πελάτης χρησιμοποιεί συχνά διαφορετικά χρηματοοικονομικά μέσα για τις πληρωμές. Ο δείκτης κινδύνου αυξάνεται όταν η παραπάνω τακτική παρατηρείται σε κάθε συναλλαγή πληρωμής,
5. Πληρωμές με χρηματοοικονομικά μέσα που τηρούνται σε ιδρύματα με έδρα εκτός της ελληνικής επικράτειας,
6. Υψηλό συσσωρευόμενο πιστωτικό υπόλοιπο στους λογαριασμούς πελατών των παρόχων,
7. Αιτήματα επιστροφής αχρεωστήτως καταβληθέντων ποσών,
8. Καταβολή των επιστρεφόμενων πληρωμών σε διαφορετικούς λογαριασμούς από αυτούς που είχαν πραγματοποιήσει αρχικά τις πληρωμές οι πελάτες,
9. Ο ίδιος τραπεζικός λογαριασμός λαμβάνει πολλαπλές πιστώσεις επιστροφής χρημάτων, από διαφορετικές εταιρείες παροχής υπηρεσιών κοινής ωφέλειας, σε σύντομο χρονικό διάστημα και
10. Έσοδα που δεν συνάδουν με την φορολογική ή, εν γένει οικονομική εικόνα των δικαιούχων φυσικών προσώπων.


 SiteDesign