
Βουλγαρία: Η κίνηση “ματ” για φορολογία 33% στα υπερκέρδη-Αφορά έξι κλάδους, πώς θα εφαρμοστεί
✨Η Βουλγαρία σχεδιάζει για το 2027 φόρο 33% στα υπερκέρδη έξι μεγάλων επιχειρηματικών κλάδων, με στόχο τόσο έσοδα όσο και μείωση υψηλών περιθωρίων κέρδους.
✨Η κυβέρνηση της Σόφιας αυξάνει τα κουπόνια σίτισης σε 200 ευρώ και επεκτείνει φορολογικές ελαφρύνσεις για οικογένειες με παιδιά, ενισχύοντας το διαθέσιμο εισόδημα των νοικοκυριών.
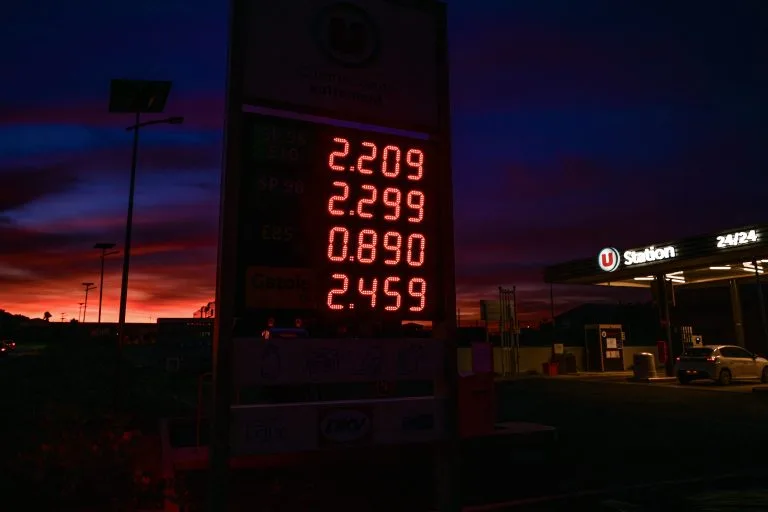
✨Στην Ελλάδα, η αντιπαράθεση για τις τιμές καυσίμων εστιάζει στον Ειδικό Φόρο Κατανάλωσης και στα υπερκέρδη των διυλιστηρίων, με διαφορετικές προσεγγίσεις κυβέρνησης και ΣΥΡΙΖΑ.
✨Η βουλγαρική εμπειρία δείχνει ότι η έκτακτη φορολόγηση υπερκερδών μπορεί να λειτουργήσει ως εργαλείο οικονομικής πολιτικής και πίεσης στις τιμές εντός της Ευρωπαϊκής Ένωσης.
Την ώρα που στην Αθήνα κυβέρνηση και Αλέξης Τσίπρας συγκρούονται για τις τιμές των καυσίμων, τον Ειδικό Φόρο Κατανάλωσης και τα υπερκέρδη, λίγες εκατοντάδες χιλιόμετρα βορειότερα της Αθήνας η Βουλγαρία επιλέγει διαφορετική συνταγή. Η Σόφια σχεδιάζει για το 2027 φόρο 33% στα υπερκέρδη έξι μεγάλων επιχειρηματικών κλάδων, αυξάνει τα κουπόνια σίτισης και διευρύνει τις φορολογικές ελαφρύνσεις για οικογένειες με παιδιά. Δεν πρόκειται για το ίδιο σχέδιο που προτείνει ο Τσίπρας για τα ελληνικά διυλιστήρια. Η βουλγαρική επιλογή, όμως, δείχνει ότι η έκτακτη φορολόγηση υψηλής κερδοφορίας χρησιμοποιείται ως εργαλείο οικονομικής πολιτικής μέσα στην Ευρωπαϊκή Ένωση, ακόμη και με το επιχείρημα ότι μπορεί να ασκήσει πίεση στις τιμές.

Η σύγκριση έχει επιπλέον ενδιαφέρον επειδή Ελλάδα και Βουλγαρία βρίσκονται στον πάτο της ΕΕ ως προς το κατά κεφαλήν ΑΕΠ σε όρους αγοραστικής δύναμης: 68,4% του ευρωπαϊκού μέσου όρου η Ελλάδα και 68,1% η Βουλγαρία το 2025.
Η Σόφια βάζει 33% στα υπερκέρδη
Η πρόταση του βουλγαρικού υπουργείου Οικονομικών είναι συγκεκριμένη.
Η υφυπουργός Οικονομικών Λιουντμίλα Πέτκοβα ανακοίνωσε ότι για το 2027 σχεδιάζεται φορολόγηση με 33% των υπερκερδών τραπεζών, ασφαλιστικών και αντασφαλιστικών εταιρειών, μεγάλων αλυσίδων τροφίμων με τουλάχιστον πέντε καταστήματα, τηλεπικοινωνιακών επιχειρήσεων, ανταλλακτηρίων συναλλάγματος και εταιρειών ταχυπιστώσεων.
Για κάθε επιχείρηση θα υπολογίζεται η μέση κερδοφορία της περιόδου 2020-2025, προσαυξημένη κατά 20%. Η διαφορά ανάμεσα σε αυτή τη βάση και στα φορολογητέα κέρδη του 2027 θα επιβαρύνεται με συντελεστή 33%.
Σύμφωνα με την Πέτκοβα, οι έξι συγκεκριμένοι κλάδοι αντιπροσωπεύουν περίπου το 60% της υπερβάλλουσας κερδοφορίας που καταγράφεται στη βουλγαρική οικονομία.
Το ενδιαφέρον βρίσκεται στην αιτιολόγηση της επιλογής. Η Βουλγάρα υφυπουργός υποστήριξε ότι η φορολόγηση μπορεί να λειτουργήσει όχι μόνο ως πηγή δημοσίων εσόδων, αλλά και ως αντικίνητρο για τη διατήρηση υπερβολικά υψηλών περιθωρίων κέρδους.
Η λογική της Σόφιας είναι ότι, εφόσον σημαντικό μέρος του πρόσθετου κέρδους θα καταλήξει στο Δημόσιο, οι επιχειρήσεις έχουν μικρότερο κίνητρο να το δημιουργήσουν μέσω υψηλότερων τιμών ή χρεώσεων.
Το προηγούμενο του 2022 που επικαλείται η Πέτκοβα
Η Πέτκοβα παρέπεμψε μάλιστα στην εμπειρία του 2022, στην κορύφωση της ευρωπαϊκής ενεργειακής κρίσης.
Η αναφορά της αφορά την ηλεκτρική ενέργεια και όχι τα καύσιμα. Τότε είχαν επιβληθεί μηχανισμοί περιορισμού και ανακατεύθυνσης έκτακτων εσόδων στον ενεργειακό τομέα, με τη βουλγαρική κυβέρνηση να χρησιμοποιεί σήμερα εκείνη την εμπειρία ως παράδειγμα για το πώς μια παρέμβαση στην υπερβάλλουσα κερδοφορία μπορεί να συνδεθεί με χαμηλότερο κόστος για την αγορά.
Η Πέτκοβα υποστήριξε ότι όταν υπάρχει πλαφόν ή φορολόγηση της υπερκερδοφορίας, οι οικονομικοί φορείς δεν έχουν το ίδιο κίνητρο να δημιουργούν έκτακτα κέρδη, εφόσον σημαντικό μέρος τους θα επιστραφεί στον προϋπολογισμό.
Αυτό δεν σημαίνει ότι ένας φόρος υπερκερδών μειώνει αυτομάτως την τιμή στην αντλία ή στο ράφι. Στα καύσιμα, η τελική τιμή επηρεάζεται από τις διεθνείς αγορές, τη φορολογία, το κόστος προμήθειας, τον ανταγωνισμό και τα περιθώρια κέρδους.
Η βουλγαρική προσέγγιση έχει όμως σημασία για την ελληνική συζήτηση, επειδή αντιμετωπίζει τη φορολόγηση όχι μόνο ως μέσο άντλησης εσόδων, αλλά και ως παρέμβαση στη συμπεριφορά της αγοράς.
200 ευρώ για τρόφιμα και ανάσα στις οικογένειες
Το πακέτο της Σόφιας δεν περιορίζεται στις επιχειρήσεις.
Προβλέπεται αύξηση του ανώτατου μηνιαίου κουπονιού σίτισης στα 200 ευρώ, με καθαρό ποσό 186 ευρώ μετά την παρακράτηση φόρου 7%, ενώ η συνολική ετήσια χρηματοδότηση του προγράμματος αυξάνεται από 818 εκατ. σε 1,5 δισ. ευρώ.
Παράλληλα διευρύνονται οι φορολογικές ελαφρύνσεις για οικογένειες με παιδιά και θεσπίζεται νέα έκπτωση για τεκμηριωμένες δαπάνες σε εκπαίδευση, υγεία, αθλητισμό και πολιτιστικές δραστηριότητες ανηλίκων.
Η κατεύθυνση του πακέτου είναι διπλή: φορολόγηση της έκτακτης κερδοφορίας και ενίσχυση του διαθέσιμου εισοδήματος των νοικοκυριών.
Στην Αθήνα, η σύγκρουση για ΕΦΚ και διυλιστήρια
Στην Ελλάδα, η αντιπαράθεση έχει διαφορετικό επίκεντρο.
Ο Αλέξης Τσίπρας προτείνει πλαφόν ώστε το πετρέλαιο θέρμανσης να διαμορφωθεί στα 1,40 ευρώ και το πετρέλαιο κίνησης στα 1,80 ευρώ, συνδέοντας το σχέδιό του με φορολόγηση των υπερκερδών των διυλιστηρίων, προσωρινή μείωση του ΦΠΑ και περιορισμό του Ειδικού Φόρου Κατανάλωσης.
Η κυβέρνηση απαντά ότι μια μεγάλη μείωση του ΕΦΚ θα δημιουργούσε δημοσιονομικό κενό δισεκατομμυρίων ευρώ και επιμένει ότι κάθε μέτρο πρέπει να συνοδεύεται από συγκεκριμένη κοστολόγηση.
Ο αναπληρωτής υπουργός Οικονομικών Νίκος Παπαθανάσης υποστήριξε επίσης ότι η φορολόγηση των υπερκερδών των διυλιστηρίων δεν οδηγεί από μόνη της σε χαμηλότερη τιμή των καυσίμων, ενώ συνέδεσε τις επόμενες κυβερνητικές αποφάσεις με την πορεία των διεθνών αγορών και τις πιθανές ευρωπαϊκές παρεμβάσεις.
Τι αλλάζει στη συζήτηση το βουλγαρικό παράδειγμα
Η Σόφια δεν εφαρμόζει το σχέδιο Τσίπρα ούτε επιβάλλει τον συγκεκριμένο φόρο στα διυλιστήρια. Η σύγκριση, επομένως, δεν μπορεί να είναι απόλυτη.
Υπάρχει όμως ένα σαφές κοινό σημείο: η βουλγαρική κυβέρνηση θεωρεί θεμιτή την έκτακτη φορολόγηση της υπερβάλλουσας κερδοφορίας και την παρουσιάζει ως μέσο που μπορεί να επηρεάσει τόσο την κατανομή των κερδών όσο και την τιμολογιακή συμπεριφορά επιχειρήσεων.
Αυτό ενισχύει ένα από τα επιχειρήματα που χρησιμοποιεί ο Τσίπρας στην ελληνική αντιπαράθεση: ότι η παρέμβαση στα υπερκέρδη δεν είναι μια πολιτική επιλογή εκτός ευρωπαϊκής πραγματικότητας.
Δεν απαντά από μόνη της στο ερώτημα εάν το συγκεκριμένο ελληνικό σχέδιο είναι δημοσιονομικά βιώσιμο ή αν θα έφερνε πράγματι τις τιμές στα επίπεδα που προτείνονται. Δείχνει όμως ότι η συζήτηση για το ποιος απορροφά το κόστος μιας κρίσης γίνεται ήδη με παρόμοια εργαλεία σε άλλο κράτος-μέλος της ΕΕ.
Ελλάδα και Βουλγαρία στον πάτο του PPS
Οι αριθμοί κάνουν τη σύγκριση ακόμη πιο ενδιαφέρουσα.
Σύμφωνα με τη Eurostat, το 2025 η Ελλάδα είχε κατά κεφαλήν ΑΕΠ σε PPS ίσο με 68,4% του μέσου όρου της ΕΕ, ενώ η Βουλγαρία βρισκόταν στο 68,1%. Πρόκειται για τις δύο χαμηλότερες επιδόσεις στην Ένωση.
Το PPS – Πρότυπο Αγοραστικής Δύναμης διορθώνει τις διαφορές στο επίπεδο τιμών μεταξύ των χωρών και επιτρέπει πιο ουσιαστική σύγκριση της πραγματικής αγοραστικής δυνατότητας των πολιτών.
Δύο οικονομίες, λοιπόν, με σχεδόν ταυτόσημη θέση στον ευρωπαϊκό χάρτη της αγοραστικής δύναμης επιλέγουν διαφορετικό μείγμα πολιτικής.
Στην Αθήνα το βάρος πέφτει στο δημοσιονομικό κόστος μιας μείωσης φόρων και στη διατήρηση των δημοσιονομικών περιθωρίων.
Στη Σόφια η κυβέρνηση βάζει στο επίκεντρο και το μέρος της έκτακτης κερδοφορίας που μπορεί να φορολογηθεί και να επιστρέψει στην οικονομία.
Η βουλγαρική περίπτωση δεν λύνει τη διαμάχη για τα ελληνικά καύσιμα. Της αφαιρεί, όμως, ένα επιχείρημα: ότι η έκτακτη φορολόγηση υπερκερδών είναι μια επιλογή ξένη προς όσα συμβαίνουν στην Ευρωπαϊκή Ένωση.
Για την Αθήνα, το πραγματικό ερώτημα μένει ανοικτό: Πόσο από το κόστος της ενεργειακής πίεσης πρέπει να περάσει στον καταναλωτή και πόσο μπορούν να αναλάβουν οι επιχειρήσεις που καταγράφουν έκτακτη κερδοφορία;




 SiteDesign